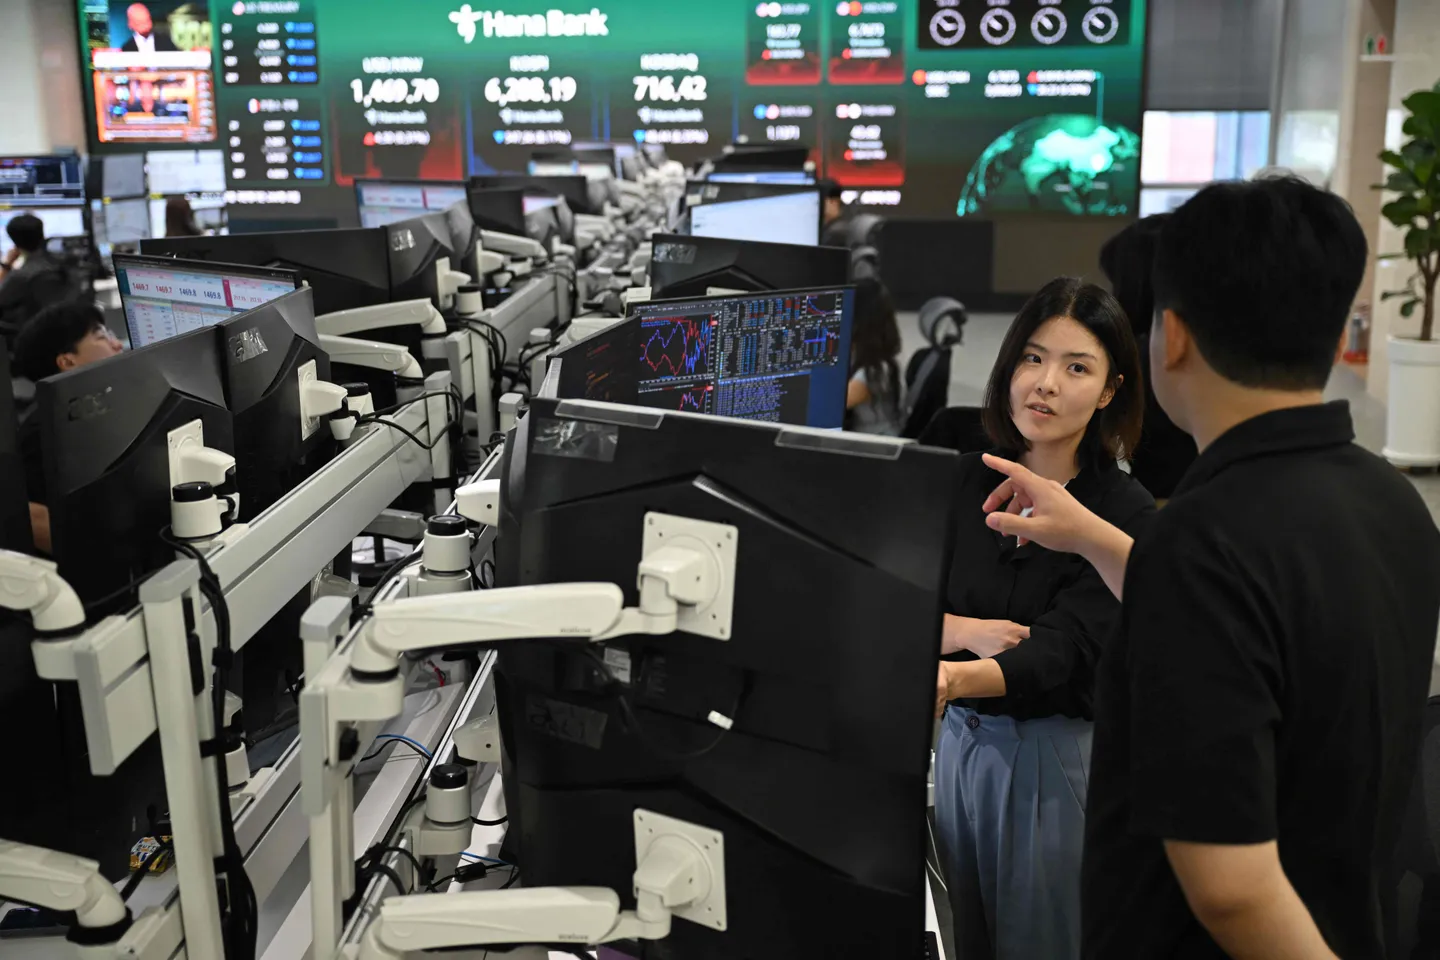
수요일 아시아 신흥국 증시가 대부분 하락세를 보였다. 미국의 국채 금리 고공행진과 달러화 강세, 그리고 미국 연방준비제도(Fed)의 긴축 기조 장기화 전망이 부담으로 작용하면서 역내 주식과 통화는 월간 하락세를 나타낼 것으로 전망된다.
벤치마크인 미국 10년물 국채 금리는 2007년 최고치에 근접한 5.23% 수준을 유지했으며, 7개월째 이어진 이란 분쟁이 해결될 기미를 보이지 않으면서 국제유가는 월간 상승세를 향해 움직였다.
유가 상승은 원유 수입국의 대외 적자를 심화시키고 인플레이션 위험을 가중하는 반면, 미 국채 수익률 상승은 아시아 자산의 수익률 매력을 감소시킨다.
반도체 비중이 높은 한국과 대만을 제외하고 9월 들어 대다수 역내 주식 시장이 하락세를 면치 못했다. 한국과 대만은 반도체 수요와 하이퍼스케일러의 AI 설비투자, 그리고 글로벌 경쟁국 대비 상대적으로 낮은 밸류에이션이 거시경제적 우려를 상쇄하며 각각 0.6%와 3.9% 상승했다.
반면 인도네시아 증시는 6% 넘게 급락하며 지난 6월 이후 최악의 달을 기록할 전망이며, 말레이시아 주식 역시 2025년 1월 이후 가장 가파른 월간 낙폭을 기록하고 있다.
싱가포르 증시는 6개월 만에 첫 월간 하락을 앞두고 있으며, 태국은 3월 이후 최악의 월간 흐름을 이어가고 있다.
애버딘 인베스트먼트의 아시아 채권 부문 선임 포트폴리오 매니저 제롬 테이는 "아시아는 더 이상 단일한 동질 블록으로 거래되지 않는다. 미국 국채 수익률이 5%에 이르는 상황에서 투자자들은 대외 균형, 에너지 의존도, 그리고 자본이 실제로 어디로 유입되는지에 훨씬 더 주목하고 있다"고 말했다.
"반면 견고한 대외 포지션과 인공지능(AI), 반도체, 기술 공급망과 연결된 구조적 투자 흐름의 수혜를 받는 국가들은 상대적으로 견조한 회복력을 유지할 것"이라고 덧붙였다.
수요일 증시는 방콕에서 최대 2.3%, 한국에서 0.5%, 필리핀에서 1% 하락한 반면 대만은 0.7%, 말레이시아는 0.6% 상승했다.
역내 주요 통화들의 흐름 또한 유사한 양상을 보였다.
이번 달 가장 부진한 통화는 경상수지 적자를 기록 중인 원유 수입국들의 통화였다. 인도 루피, 인도네시아 루피아, 필리핀 페소는 월간 기준으로 각각 0.8%, 0.9%, 0.4% 하락했다.
광범위한 MSCI 글로벌 신흥국 통화 지수는 이달 초 사상 최고치를 경신했으나, 미국과 이란 간 긴장 지속, 유가 상승, 글로벌 채권 매도세가 투자 심리를 짓누르면서 월말에 이르러 상승 폭의 대부분을 반납했다.
태국 바트와 말레이시아 링깃은 9월에 각각 1% 넘게 후퇴한 반면, 한국 원화는 유일하게 상승세를 나타냈다.